Реальные чеки за нейросети: как креаторы кормят ИИ-рынок
Выписка по банковской карте арт-директора или моушн-дизайнера сегодня выглядит подозрительно однообразно: списание за генерацию картинок, чек за векторный редактор, оплата токенов для рендера и подписка на чат-бота. Пока обычные пользователи довольствуются бесплатными диалогами, индустрия визуала и продакшена молча оплачивает счета разработчиков. Венчурный фонд Andreessen Horowitz выкатил седьмой срез рынка потребительского искусственного интеллекта Top 100 Consumer AI Apps. Впервые аналитики скрестили традиционные метрики веб-трафика и мобильных установок с выписками по реальным банковским картам американцев от трекера YipitData. Картина получилась отрезвляющей.
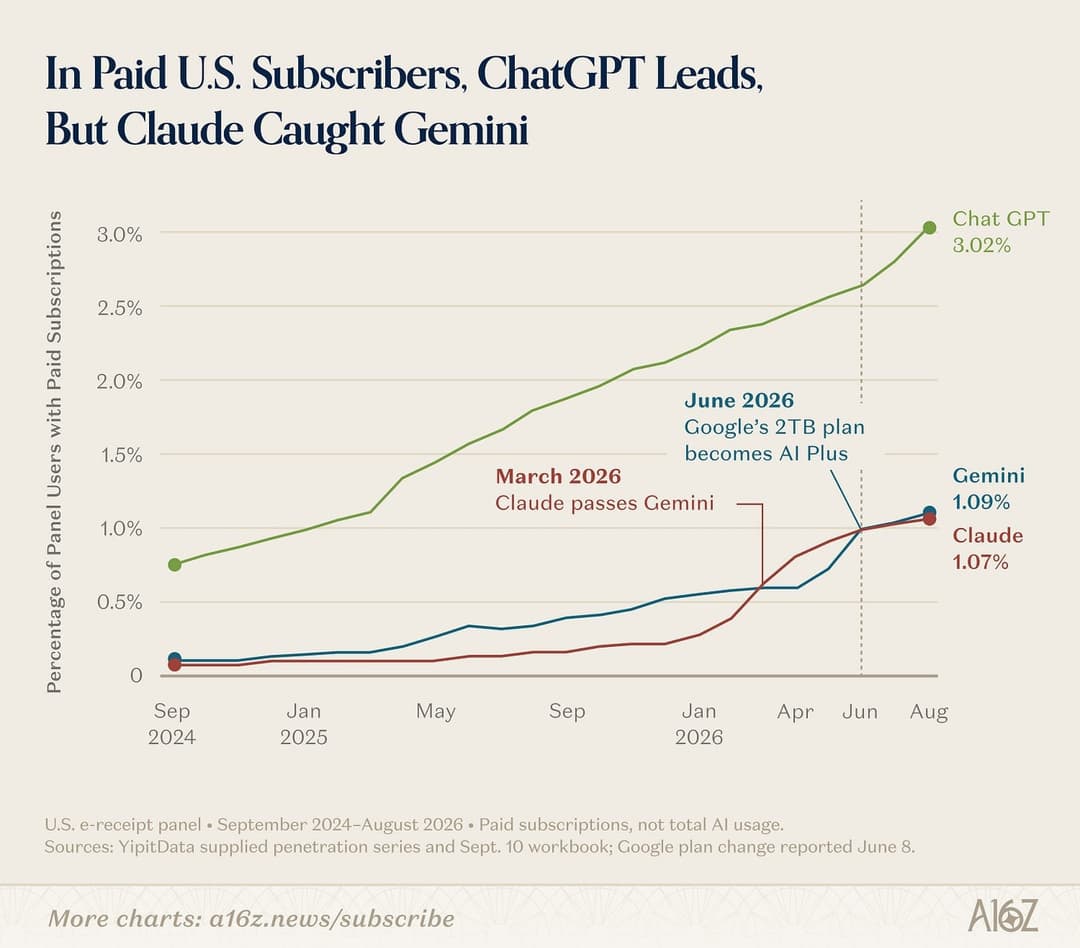
Массовый пользователь всё ещё не спешит расставаться с деньгами. К августу 2026 года лишь 4,5% жителей США держали активную платную подписку на базовые диалоговые системы вроде ChatGPT, Gemini или Claude. Годом ранее показатель составлял сиротливые 2%. По замерам Pew Research, технологию опробовала половина населения Штатов, но ежедневно в неё заходят только 25%. Подавляющее большинство обходится базовыми бесплатными лимитами. Весь банкет оплачивает крошечная прослойка профи.
Закон одного процента
На рынке платных сервисов правит предельно жесткое степенное распределение. Верхний 1% платящих пользователей генерирует около 19,5% всей выручки потребительского сегмента. В среднем такой покупатель оставляет в сервисах $903 ежемесячно — за последние полтора года этот средний чек вырос на 80%. Медианный же плательщик стабильно отдает около $25 в месяц, и эта сумма годами не сдвигается с места.
Те самые «тяжелые» пользователи — это просумеры, технические специалисты и создатели визуального контента. Их бюджеты уходят не на праздные разговоры, а в рабочие конвейеры. Среди ключевых статей расходов значатся платформы автоматизации и сборки продуктов:
- n8n, fal, Manus и разработки Nous Research под брендом Hermes Agent;
- профильные визуальные и видеоинструменты — Higgsfield, HeyGen и Figma.
Входной порог на рынок при этом стремительно бетонируется. В сотню лидеров пробились всего 11 новых продуктов. Это абсолютный минимум за всё время наблюдений a16z. Период хаотичных экспериментов закончился: ландшафт стабилизировался, а гиганты забирают оставшийся кислород.
Дуэль на вершине и подписка за сотню долларов
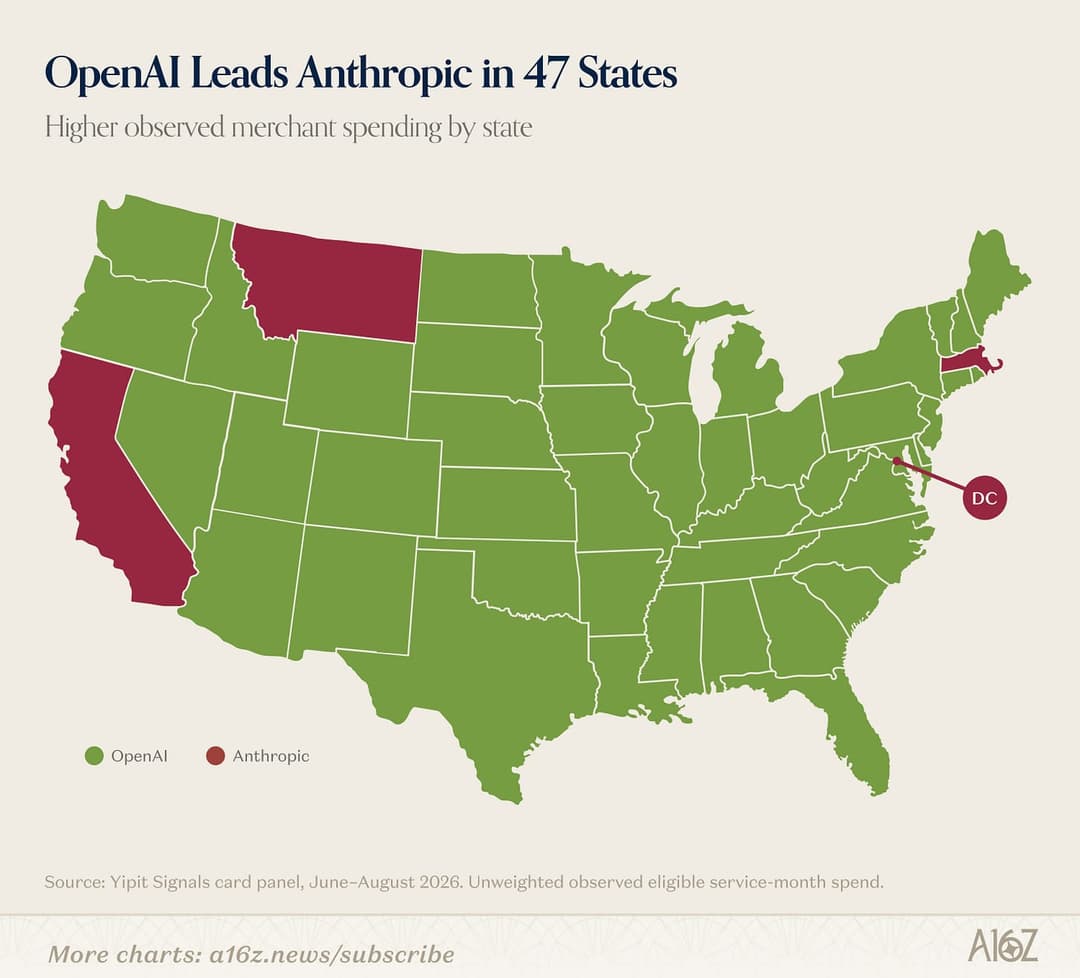
ChatGPT сохраняет статус безоговорочного лидера. Он превосходит ближайшего соперника Gemini в 2–2,5 раза по веб-визитам, в 2,5 раза по активной мобильной аудитории в месяц и втрое — по числу подписчиков. В августе 2026 года OpenAI укрепила позиции релизом линейки моделей GPT-5.6 с кодовыми именами Sol, Terra, Luna и запуском корпоративно-пользовательского пакета ChatGPT Work.
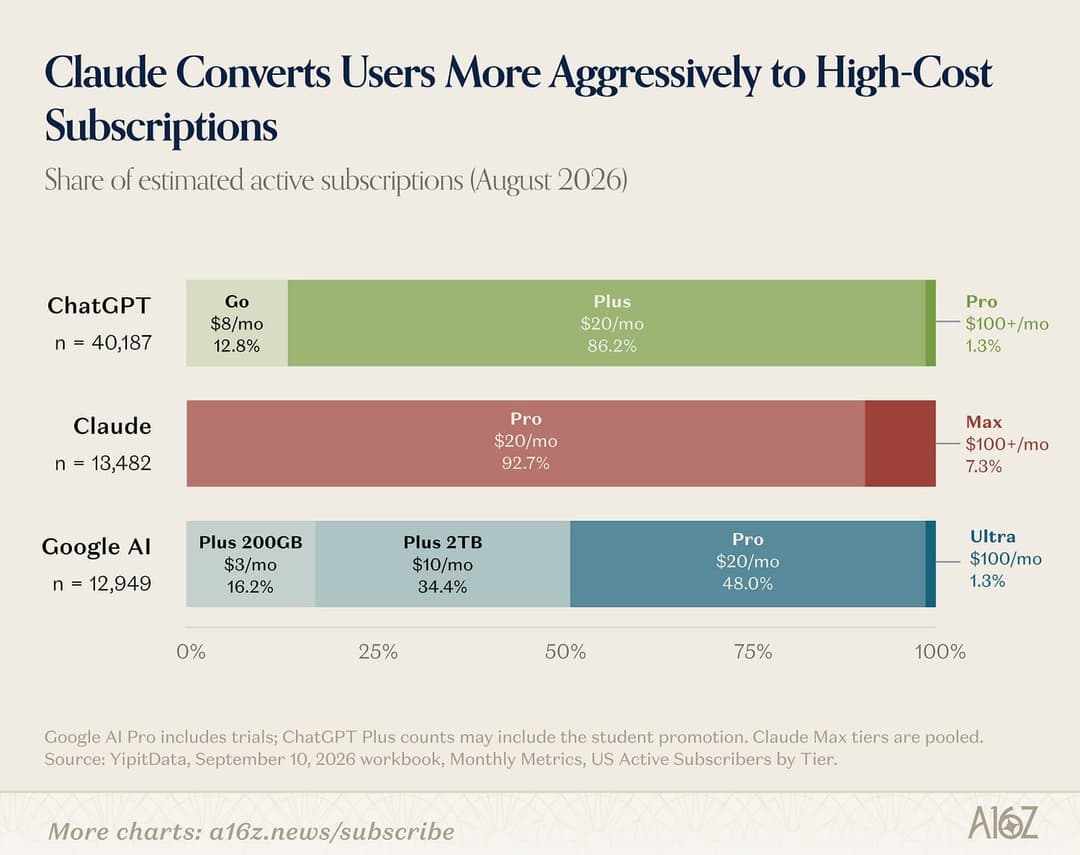
При этом вторую строчку по платным подписчикам в США у Gemini перехватил Claude от Anthropic. Команде помогли выпуски сред Cowork, Claude Design и свежего семейства моделей Fable 5. Свою роль сыграл и скандал вокруг оборонного контракта с Пентагоном в конце февраля: на волне инфоповода Claude даже взлетал на первое место среди бесплатных приложений американского App Store. Anthropic принципиально игнорирует рекламу и строит бизнес строго на подписной модели — у них это получается. На дорогой тариф Max стоимостью $100 в месяц подписано 7,3% платящих клиентов Claude. У конкурентов доля пользователей на премиум-планах колеблется в районе скромных 1,1–1,3%.
| Сервис | Преимущество по аудитории и подписчикам | Доля премиум-тарифа ($100/мес) |
|---|---|---|
| ChatGPT | Лидер рынка: в 2–2,5 раза больше визитов и в 3 раза больше подписчиков, чем у Gemini | 1,1–1,3% |
| Claude | Второе место по платным подписчикам в США (обошел Gemini) | 7,3% |
| Gemini | Третье место по числу платящих пользователей в США | 1,1–1,3% |
Правда, к концу лета импульс Claude ослаб: аналитики зафиксировали отток клиентов и просадку десктопных сессий. Релизы OpenAI перетянули внимание обратно.
Невидимые миллионы и экспансия агентов
Финансовые срезы вскрыли колоссальный разрыв между сетевой популярностью и реальным заработком. Ровно 29 компаний из топ-50 по выручке вообще отсутствуют в топ-50 по веб- и мобильному трафику. Это десктопный софт для профессионалов и автономные агенты, тихо работающие внутри закрытых рабочих пространств и мессенджеров.
Удерживать паритет по всем фронтам удается единицам. Только семь продуктов присутствуют одновременно в топах по трафику сайтов, мобильным приложениям и кассовым сборам:
- фундаментальные нейросети: ChatGPT, Claude, Suno;
- специализированные ИИ-сервисы: Perplexity, Photoroom;
- классические гиганты продуктивности: Canva, Notion.
Центр тяжести постепенно смещается в сторону автономных помощников. Пользовательские и полупрофессиональные агенты проникают в бытовые каналы: сервис Instinct завирусился в iMessage, другие решения вроде Tomo, Poke, Lindy и Town встраиваются в интерфейсы доставки уровня DoorDash. Крупные платформы отвечают собственными разработками — Meta Muse, OpenAI Dots и xAI Grok Bot. По замерам AssistantBenchmark на выборке ранних пользователей (n=1502, семь часов сессий Дэвида Паулана), главным сценарием для агентов всё ещё остаются написание кода и сугубо техническая рутина.
Для арт-директоров и моушн-студий это исследование фиксирует важный сдвиг. Пора перестать оценивать зрелость инструмента по шуму в лентах и миллионам бесплатных регистраций. Настоящие рабочие платформы переходят на тихую сервисную экономику: они могут не иметь красивого веб-интерфейса, но забирают сотни долларов в месяц просто потому, что держат на себе продакшен. Рынок перестает развлекать зевак и начинает жестко тарифицировать рабочее время специалистов.