Anthropic IPO и полтриллиона на серверы: как устроена экономика ИИ-гиганта
Полтриллиона долларов за аренду серверов звучит как приговор любому бизнесу, пока заглядываешь только в заголовки. Подготовка к Anthropic IPO вскрыла финансовые внутренности компании, и эти цифры способны ошеломить неподготовленного арт-директора: полугодовой убыток перевалил за 80 миллиардов, а сумма обязательств за вычисления перешагнула отметку в 518 миллиардов долларов. Когда рабочие процессы студии завязаны на языковые модели и генерацию концептов, подобные сводки вызывают резонную тревогу. Мы решили посмотреть на эту арифметику трезво — без паники и иллюзий.
Разбор баланса показывает: катастрофы нет. Астрономические 518 миллиардов долларов за облачные мощности и серверную инфраструктуру не нужно платить прямо завтра из одного кармана. Это долгосрочные соглашения, растянутые на пять, семь и даже десять лет вперед. Пожалуй, в масштабе индустрии это выглядит скорее как бронь сырья для непрерывного конвейера, чем долговая яма.
Арифметика вычислений и реальные доходы
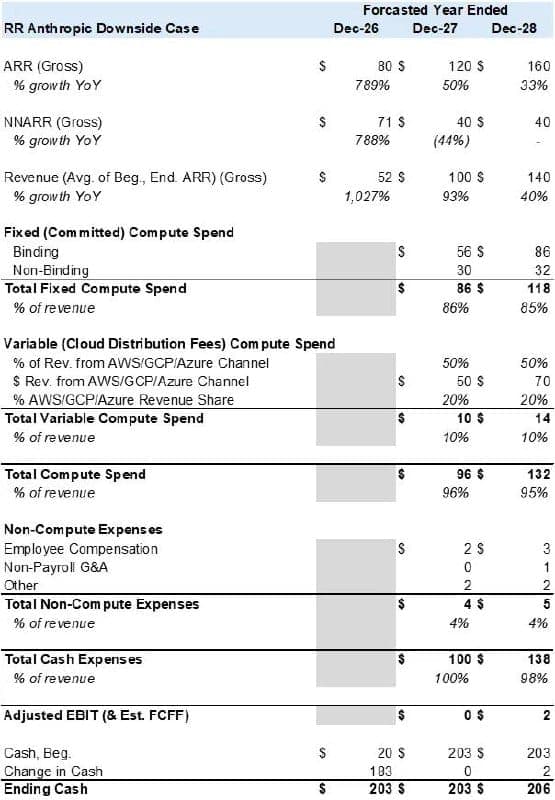
Если разложить эти обязательства по годам, картина становится удивительно приземленной. Ежегодная нагрузка на оплату серверного парка составляет около 52 миллиардов долларов. При этом темп годовой выручки компании уже оценивается примерно в 70 миллиардов. Даже если представить невероятный сценарий, при котором приток новых клиентов внезапно остановится на текущем уровне, входящих денежных средств хватает на закрытие инфраструктурных счетов.
| Финансовый показатель | Значение | Сроки и пояснения |
|---|---|---|
| Обязательства по инфраструктуре | 518 млрд долларов | Распределены на 5–7 и до 10 лет |
| Ежегодная нагрузка на серверы | ~52 млрд долларов | Покрывается текущим темпом выручки |
| Текущий темп годовой выручки | ~70 млрд долларов | Расчетный объем поступлений в год |
| Запас средств на счетах | ~100 млрд долларов | Дополнительная подушка до выхода на биржу |
| Выручка за первое полугодие 2026 | 16 млрд долларов | Фактические поступления за 6 месяцев |
| Бумажный убыток первого полугодия 2026 | >80 млрд долларов | Включает 72 млрд списаний по облигациям |
Финансовая подушка выглядит более чем надежно: на счетах компании лежит порядка 100 миллиардов долларов живыми деньгами, а предстоящее размещение акций на бирже принесет еще один крупный транш капитала. В модели расходов учитываются комиссии вендорским партнерам за дистрибуцию моделей — они забирают около 20% — и стандартные операционные затраты на фонд оплаты труда разработчиков.
Откуда взялся убыток в 80 миллиардов
Главный повод для рыночных пересудов — чистый убыток за первые шесть месяцев 2026 года, превысивший 80 миллиардов долларов при выручке всего в 16 миллиардов. В производственной среде такая пропорция обычно означает скорое закрытие проекта. Здесь сработала специфическая бухгалтерская механика, далекая от реальных трат на аренду дата-центров или зарплаты инженеров.
Целых 72 миллиарда долларов из этого убытка — неденежные бухгалтерские списания. Компания не отдавала эти деньги со счетов. Сумма возникла из-за переоценки конвертируемых облигаций: в прошлых инвестиционных раундах инвесторы входили по оценкам ниже текущих рыночных котировок, капитализация компании росла, и финансовые стандарты обязали отразить эту разницу на бумаге как расход. Разработка нейросетей и поддержка инфраструктуры не сжигали эти миллиарды в буквальном смысле.
Для креативных команд и студий визуального продакшена эти отчеты несут спокойствие. Никто не отключит доступ к моделям посреди продакшена рекламной кампании, а цены за генерацию текста и логики не взлетят в десять раз из-за внезапного банкротства поставщика. За плечами нейросети стоит тяжелая, циничная и полностью обеспеченная ликвидностью экономика.
Инфраструктура оплачена на годы вперед, так что генеративный пайплайн студии пока находится в полной безопасности.